Altijd gratis voor leden




Verzekeringen zijn een vreemde kostenpost. Je betaalt elk jaar, je hoopt dat je ze nooit nodig hebt, en de meeste ondernemers kijken pas echt naar hun polis op de dag dat er iets misgaat. Dan blijkt of de keuze van jaren geleden nog klopt.
Vergelijken is hier dus iets anders dan de goedkoopste premie zoeken. Twee polissen met dezelfde naam kunnen heel verschillend uitpakken. Dit artikel helpt je om aanbiedingen naast elkaar te leggen. Het is geen advies over welke verzekering jij nodig hebt: daarvoor ga je naar een verzekeraar of een adviseur die bij de AFM geregistreerd staat.
Welke zakelijke verzekeringen zijn verplicht?
Minder dan veel mensen denken. Volgens Ondernemersplein zijn er, naast de ziektekostenverzekering en de volksverzekeringen, geen verzekeringen die voor alle ondernemers verplicht zijn. Wel moet je een bedrijfsauto verzekeren, en voor een aantal beroepen is een beroepsaansprakelijkheidsverzekering wettelijk verplicht, zoals voor financieel adviseurs, advocaten, accountants, notarissen en architecten.
Daarnaast kunnen anderen het eisen. Een opdrachtgever of brancheorganisatie kan vragen om een bedrijfs- of beroepsaansprakelijkheidsverzekering, en een bank kan een opstalverzekering verlangen als je een pand koopt. Veel van wat je afsluit is dus een keuze, en juist die keuzes zijn het vergelijken waard.
Zakelijke verzekeringen vergelijken: 8 punten om op te letten
1. Zet eerst op een rij wat je al hebt
Pak alle polissen erbij: aansprakelijkheid, inventaris, bedrijfsschade, wagenpark, rechtsbijstand, verzuim. Noteer per polis de verzekeraar, de premie, het eigen risico, de verzekerde bedragen en wanneer je kunt opzeggen. Vaak blijkt dat polissen op verschillende momenten zijn afgesloten, bij verschillende partijen, en dat niemand meer precies weet wat waaronder valt.
Dat overzicht is ook het vertrekpunt voor elke offerte. Zonder die lijst vergelijk je een nieuwe aanbieding met een vaag gevoel over wat je nu betaalt.
2. Vergelijk dekking, niet alleen de naam
Een bedrijfsaansprakelijkheidsverzekering (AVB) en een beroepsaansprakelijkheidsverzekering (BAV) klinken hetzelfde, maar dekken iets anders. KVK legt uit dat een AVB schade aan personen en spullen dekt en de financiële gevolgen daarvan, maar geen schade door een fout in je werk. Daarvoor is de BAV. Een zakelijke rechtsbijstandverzekering betaalt juridische hulp, maar niet het schadebedrag zelf.
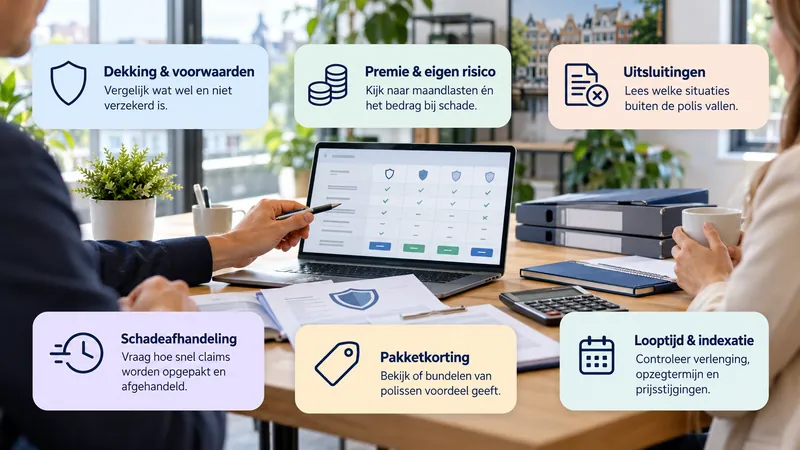
Lees daarom bij elk aanbod de voorwaarden en de uitsluitingen, niet alleen het polisblad. Wat staat er niet in? Welke maximumbedragen gelden per gebeurtenis? Pas als twee polissen ongeveer hetzelfde dekken, heeft het zin om de premies te vergelijken.
3. Klopt je omschrijving op de polis?
De premie hangt volgens KVK af van onder meer je beroep, je omzet en het aantal medewerkers. De verzekeraar kijkt daarbij naar de SBI-code in het Handelsregister. Doe je werk dat daar niet onder valt en heb je dat niet gemeld, dan kan de verzekeraar een schade weigeren.
Een goedkopere offerte is dus alleen iets waard als die uitgaat van wat je bedrijf echt doet. Geef alle offerteaanvragen dezelfde, volledige omschrijving mee, anders vergelijk je appels met peren.
4. Verzekerde bedragen en onderverzekering
Bij inventaris, voorraad, een pand of bedrijfsschade verzeker je een bedrag. Is dat bedrag lager dan de werkelijke waarde, dan ben je onderverzekerd. Verzekeraar Markel beschrijft wat er dan gebeurt: de schade wordt vergoed naar verhouding van de onderverzekering, dus je krijgt niet alles terug. Dat kan ook tijdens de looptijd ontstaan, door prijsstijgingen of doordat je bedrijf verandert.
Kijk bij het vergelijken daarom of de verzekerde bedragen nog kloppen, en of een polis een garantie tegen onderverzekering heeft. Zo’n garantie hangt meestal aan voorwaarden, zoals een waardebepaling die je op tijd moet laten doen. Vraag welke.
5. Eigen risico
Volgens KVK kun je premie besparen door een hoger eigen risico te kiezen. Dat is een reële knop om aan te draaien, maar alleen als je bedrijf die eerste kosten bij een schade zelf kan opvangen.
Let bij het vergelijken op of het eigen risico per polis gelijk is. Een offerte die goedkoper lijkt, heeft soms gewoon een hoger eigen risico. Reken ook uit wat het verschil in premie per jaar oplevert tegenover het extra bedrag dat je bij een schade zelf betaalt.
6. Verzuim: de kosten van een zieke medewerker
Wordt een medewerker ziek, dan betaal je als werkgever maximaal twee jaar het loon door, in beide jaren minimaal 70 procent van het brutoloon, zo staat op Ondernemersplein. Met een verzuimverzekering kun je dat risico afdekken. Volgens Ondernemersplein kan zo’n verzekering ook helpen bij de re-integratie van je medewerker.
Vergelijk hier niet alleen de premie, maar ook de wachttijd voordat de verzekering uitkeert, welk percentage van het loon wordt vergoed, en welke diensten erbij zitten, zoals een arbodienst of casemanagement.
7. Pakket of losse polissen
KVK noemt twee manieren om korting te krijgen: via je branche- of beroepsorganisatie, en door je verzekeringen als pakket bij één aanbieder af te sluiten. Een pakket geeft ook één aanspreekpunt en één overzicht.
Vergelijk een pakket wel onderdeel voor onderdeel. Soms zit er een dekking in die je niet nodig hebt, of is één onderdeel juist zwakker dan wat je nu los hebt. De pakketkorting is pas een besparing als de dekking minstens gelijk blijft.
8. Wat je adviseur ontvangt
Sluit je verzekeringen af via een adviseur of tussenpersoon, dan kan die bij schadeverzekeringen betaald worden met provisie van de verzekeraar. De AFM schrijft voor dat adviseurs daarbij alleen afsluit- en doorlopende provisie mogen ontvangen, geen bonus- of omzetprovisie. Vraag je erom, dan moet je adviseur je vertellen hoeveel provisie hij ontvangt.
Die vraag stellen is niet wantrouwig. Het helpt je om twee aanbiedingen eerlijk te vergelijken: de ene met advies en nazorg, de andere rechtstreeks bij een verzekeraar.
Kort overzicht: waar let je op?
| Onderdeel | Waar let je op? |
|---|---|
| Huidige polissen | Verzekeraar, premie, eigen risico, verzekerde bedragen en opzegmoment per polis |
| Dekking | Voorwaarden, uitsluitingen en maximumbedragen per gebeurtenis |
| Omschrijving | Of je activiteiten en je SBI-code kloppen met wat je bedrijf echt doet |
| Verzekerde bedragen | Actuele waarde, en of er een garantie tegen onderverzekering geldt |
| Eigen risico | Gelijk eigen risico in elke offerte, en wat je zelf kunt dragen |
| Verzuim | Wachttijd, vergoed percentage en welke begeleiding erbij zit |
| Pakket | Korting tegenover dekking, onderdeel voor onderdeel |
| Advies | Wat de adviseur ontvangt en welke nazorg daartegenover staat |
Waar zit de besparing meestal?
Zelden in één spectaculair goedkope polis. Vaker in opruimen: dubbele dekkingen, een dekking voor iets wat je bedrijf niet meer doet, of een eigen risico dat nooit is aangepast aan hoe het bedrijf nu draait. En in bundelen, omdat verzekeraars een groter pakket of een grotere groep klanten anders bekijken dan één losse polis.
Kijk minstens elk jaar naar je polissen, en zeker als je bedrijf verandert: nieuwe activiteiten, meer personeel, een ander pand. Hoe je zulke momenten niet mist, lees je in ons artikel over contractverlengingen beheren.
Zelf zakelijke verzekeringen vergelijken of collectief inkopen?
Zelf vergelijken kan. Je verzamelt je polissen, zet de dekking en de bedragen op een rij, vraagt offertes aan met dezelfde bedrijfsomschrijving, leest de voorwaarden naast elkaar en rekent verschillen in eigen risico en maximumbedragen door. Dat kost tijd, en het vraagt dat je voorwaarden goed leest.
Voor een verzekeraar is één mkb-bedrijf met een handvol polissen een kleine klant. Er is weinig ruimte om over voorwaarden te praten: je krijgt het standaardproduct tegen de standaardprijs.
Waarom is collectief zakelijke verzekeringen inkopen vaak voordeliger?
Het mechanisme is hetzelfde als bij de korting die KVK noemt via een branche- of beroepsorganisatie: een groep bedrijven samen is voor een verzekeraar een interessantere klant dan elk bedrijf apart. Daardoor ontstaat ruimte voor een betere premie, ruimere voorwaarden of extra dienstverlening.
Collectief inkopen is daarom vaak voordeliger. Maar bij verzekeringen telt de dekking minstens zo zwaar als de prijs. Een collectief aanbod leg je altijd naast je huidige polissen, onderdeel voor onderdeel: dezelfde bedragen, hetzelfde eigen risico, vergelijkbare uitsluitingen. Is je huidige polis beter, dan is dat de uitkomst.
Zakelijke verzekeringen vergelijken via Inkoop Service Nederland
Inkoop Service Nederland bundelt de inkoopbehoefte van mkb-bedrijven. Voor verzekeringen werkt dat in drie stappen.
1. Meld je gratis aan
Je geeft aan op welke categorieën je wilt besparen en wat je inkoopbehoefte is.
2. Intake & kostenanalyse
Bij voldoende gezamenlijke vraag bespreken we je huidige voorwaarden en wensen. Je huidige polissen, met hun dekking en eigen risico, zijn daarbij het vergelijkingspunt.
3. Samen besparen
We onderhandelen betere prijzen en voorwaarden. Jij kiest zelf of je meedoet.
Deelname is gratis voor leden en je zit nergens aan vast. Je huidige polis blijft het vergelijkingspunt. Een persoonlijk advies over je verzekeringen krijg je van een verzekeraar of een AFM-geregistreerde adviseur.
Ontdek je besparingskansen
Benieuwd hoeveel je bedrijf uitgeeft aan verzekeringen en andere vaste lasten, en waar ruimte zit? Doe de gratis besparingsscan en zie in een paar minuten waar kansen liggen.